
Wer Geld verleiht, geht ein Risiko ein: Das verliehene Geld könnte nicht oder nicht vollständig zurückbezahlt werden. Das ist das Kreditrisiko. Aber was, wenn sich dieses Risiko mit einem Finanzinstrument auf eine andere Partei übertragen ließe? Genau das ist mit einem Credit Default Swap oder kurz CDS möglich.
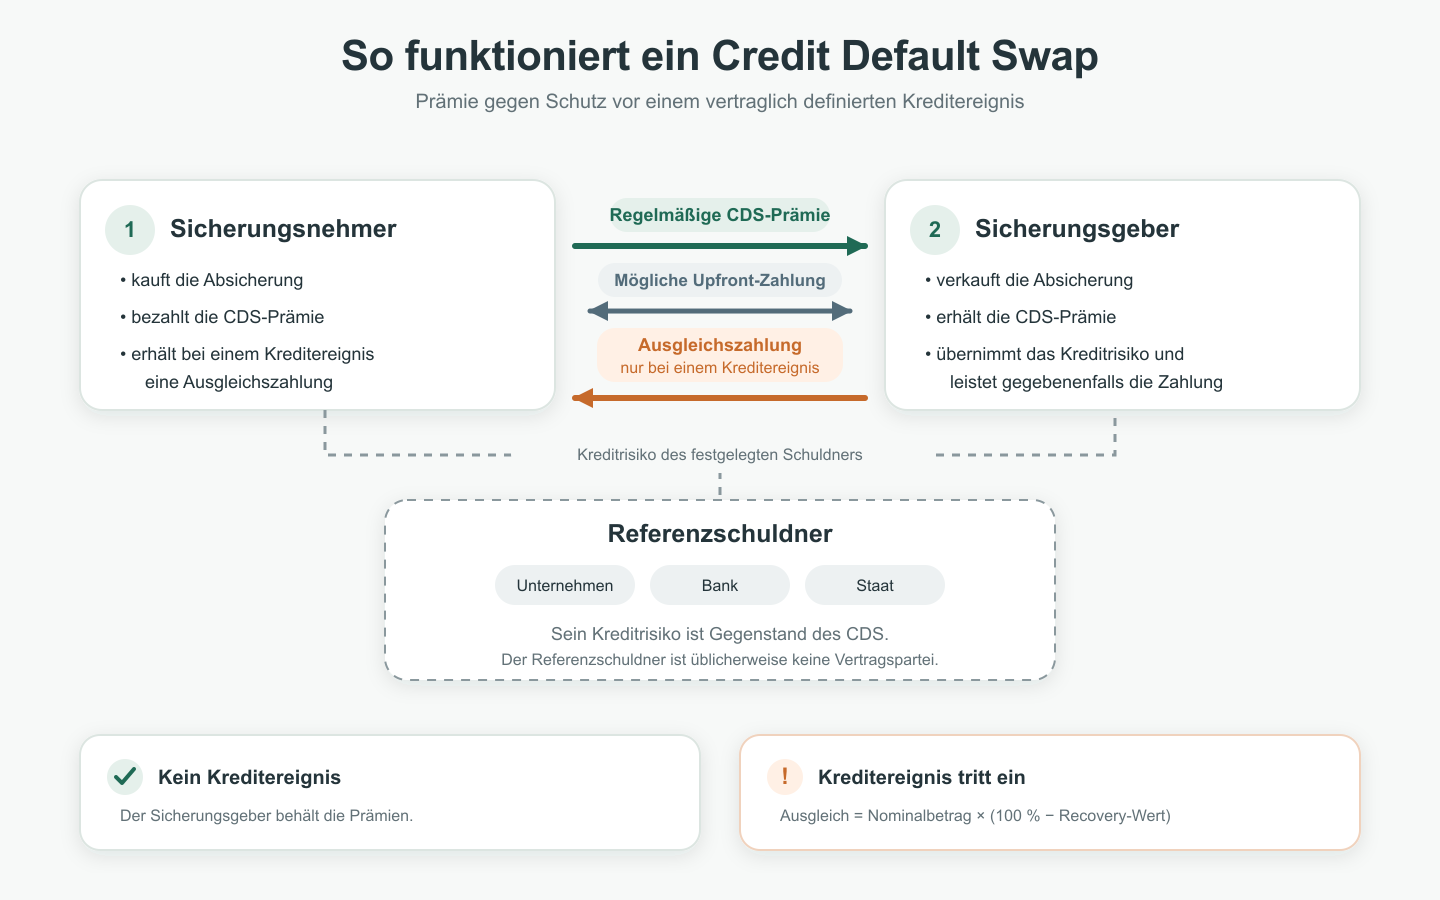
Die Bezeichnung klingt kompliziert. Die grundlegende Idee ist aber relativ einfach: Der Vertrag wird bilateral zwischen einem Käufer und einem Verkäufer für eine festgelegte Laufzeit abgeschlossen. Dem Vertrag liegt zudem ein „Referenzschuldner“ zugrunde. Die Funktionsweise ist nun folgende: Der Käufer des CDS bezahlt regelmäßig eine Prämie. Im Gegenzug erhält er eine Ausgleichszahlung, falls beim Referenzschuldner – einem Unternehmen, einer Bank oder einem Staat – ein sogenanntes „Kreditereignis“ eintritt. Der Referenzschuldner selbst ist an dem CDS-Vertrag nicht beteiligt. Ein Kreditereignis ist insbesondere die Zahlungsunfähigkeit des Referenzschuldners, umfasst aber auch noch andere Ereignisse.
Ein CDS ist somit vereinfacht gesagt vergleichbar mit einer Versicherung gegen das Kreditrisiko des Referenzschuldners. Wie ein Credit Default Swap genau funktioniert, was CDS-Prämien aussagen und was es sonst noch Wissenswertes gibt, erklären wir in diesem Artikel.
Ein Credit Default Swap (CDS) ist ein Finanzderivat, mit dem das Kreditrisiko eines Unternehmens, einer Bank oder eines Staates zwischen zwei Vertragsparteien übertragen wird. Finanzderivat bedeutet, dass der Wert des CDS von etwas anderem abhängt – in diesem Fall von der Bonität des Referenzschuldners. Es handelt sich um ein sogenanntes OTC-Geschäft (Over the Counter), bei dem ein bilateraler Vertrag zwischen zwei Vertragsparteien abgeschlossen wird. Für marktübliche CDS werden weitgehend standardisierte Verträge der ISDA (International Swaps and Derivatives Association) verwendet. Für marktübliche CDS werden weitgehend standardisierte Vertragsgrundlagen und Definitionen der ISDA verwendet. Dadurch sind wesentliche Vertragsbestandteile und die Behandlung von Kreditereignissen einheitlich geregelt. Bevor wir uns dazu ein konkretes Beispiel ansehen, schauen wir uns noch die weiteren Einzelteile des CDS an.
Zunächst einmal gibt es beim CDS zwei Vertragsparteien:
Ein CDS mit dem Referenzschuldner Volkswagen AG wäre also ein Vertrag zwischen zwei Marktteilnehmern, der sich auf die Zahlungsunfähigkeit von VW bezieht. VW selbst muss davon weder wissen noch dem Vertrag zustimmen. Der Betrag, auf den sich der Schutz bezieht, heißt Nominalbetrag, zum Beispiel 10 Mio. EUR. Er ist die Grundlage für die Berechnung der Prämienzahlungen und einer möglichen Ausgleichszahlung. Der Nominalbetrag selbst wird zwischen den Vertragsparteien aber nicht ausgetauscht.
Welche Ereignisse lösen eine Zahlung aus?
Der Sicherungsgeber („Verkäufer“) muss nicht bei einer wirtschaftlichen Verschlechterung des Referenzschuldners zahlen. Er leistet erst dann eine Ausgleichszahlung, wenn ein im CDS-Vertrag festgelegtes Kreditereignis eintritt.
Ein Kreditereignis kann beispielsweise sein:
Ob tatsächlich ein Kreditereignis im Sinne dieser Regeln eingetreten ist, wird bei marktüblichen CDS nicht von den Vertragsparteien entschieden. Dafür gibt es „Determination Committees“, die darüber entscheiden.
Schauen wir uns das Ganze nun in einem Beispiel an: Eine Bank besitzt eine Anleihe von Volkswagen – sie hat Volkswagen also Geld geliehen – über 10 Millionen Euro. Gerät VW in finanzielle Schwierigkeiten, könnte die Anleihe an Wert verlieren oder nicht vollständig zurückgezahlt werden.
Die Bank möchte dieses Risiko reduzieren und schließt deshalb einen CDS-Kontrakt als Käufer ab. Der CDS hat folgende Spezifikation:
Die Bank zahlt als Sicherungsnehmer die CDS-Prämie quartalsweise, also 0,25% pro Quartal. Bezogen auf 10 Mio. EUR sind das also: 10 Mio. EUR x 0,25% = 25.000 EUR jedes Quartal bzw. 100.000 EUR pro Jahr. Übrigens: Die Bank muss keine Anleihen von VW besitzen, um als CDS-Käufer zu agieren.
Solange kein Kreditereignis eintritt, erhält der Sicherungsgeber (Verkäufer) die Prämien. Am Ende der Laufzeit läuft der Vertrag aus, ohne dass eine weitere Zahlung erfolgt. Das Prinzip ist mit einer Versicherung vergleichbar: Tritt kein „Schaden“ ein, hat der Käufer für den Schutz bezahlt, ohne ihn in Anspruch genommen zu haben.
Was passiert, wenn ein Kreditereignis eintritt? Nehmen wir an, VW könnte die Anleihe nicht mehr zurückzahlen und die Anleihen haben nach Eintritt des Kreditereignisses einen Wert von nur noch 40% - die 10 Mio. VW-Anleihen, die die Bank im Bestand hat, sind also nur noch 4 Mio. EUR wert. Dieser Wert wird als Recovery Rate bezeichnet. Diese Rate („Final Price“) wird durch ein mehrstufiges Auktionsverfahren ermittelt.
Die Bank hätte somit einen Verlust von: 100 Prozent (ursprüngliche Rückzahlung) − 40 Prozent (Restwert) = 60 Prozent
Bei einem Nominalbetrag von 10 Millionen Euro ergibt sich eine Ausgleichszahlung von:
10 Millionen Euro × 60 Prozent = 6 Millionen Euro
Der Sicherungsgeber zahlt der Bank in diesem vereinfachten Beispiel 6 Millionen Euro. Zusammen mit dem verbliebenen Wert der Anleihe von 4 Millionen Euro hat die Bank wieder einen Gesamtwert von 10 Millionen Euro. Der CDS hat den Verlust aus dem Kreditausfall damit ausgeglichen. In der Praxis kann es hier zu Differenzen kommen, die hier aber nicht vertieft werden sollen.
Es sieht also so aus, als ob für jeden neuen CDS genau die Prämie vereinbart wird, die dem abzusichernden Kreditrisiko entspricht. Ein Unternehmen mit höherem Risiko hätte dann beispielsweise eine laufende CDS-Prämie von 3,2 Prozent, ein Unternehmen mit niedrigerem Risiko von vielleicht 0,7 Prozent.
In Folge der Finanzkrise wurden CDS-Verträge und in diesem Zuge auch die Höhe von CDS-Prämien standardisiert. Diese sind für europäische Unternehmen mit guter Bonität 100bp (=1 %) und mit schlechter Bonität 500bp (=5 %), jeweils pro Jahr bei quartalsweiser Zahlung. Für Staaten sind es häufig 25bp pro Jahr.
Was würde nun aber passieren, wenn in dem obigen Beispiel die risikoadäquate Prämie 80bp wäre, als Standardprämie aber 100bp vereinbart werden müssen? In dem Fall gibt es Ausgleichszahlung, sogenannte Upfront-Zahlungen. Zahlt der CDS-Käufer mehr als eigentlich adäquat wäre, zahlt der Verkäufer dem Käufer eine Ausgleichszahlung. Im umgekehrten Fall – wenn der CDS-Käufer weniger zahlt, als eigentlich adäquat wäre – zahlt der Käufer an den Verkäufer.
Machen wir es an einem konkreten Beispiel fest: Die faire Prämie, die das Risiko von VW adäquat abbilden würde, wäre eigentlich 80bp (=0,8%) pro Jahr für eine CDS-Laufzeit von fünf Jahren. Gemäß Standardvertrag müsste die Bank aber jedes Jahr 100bp (=1%) bezahlen. Sie zahlt also bis zu fünf Jahre lang jedes Jahr 20bp mehr als eigentlich fair wäre. Das wird in einer einmaligen Zahlung ausgeglichen: Das, was die Bank rechnerisch über fünf Jahre zu viel bezahlt, wird auf den heutigen Wert umgerechnet und durch eine einmalige Upfront-Zahlung ausgeglichen. In diesem Fall zahlt der Verkäufer an den Käufer. Damit ist das Geschäft für beide Seiten wieder fair. Wäre die faire Prämie höher, beispielsweise bei 150bp, dann würde die Bank einmalig an den Verkäufer zahlen müssen.
CDS werden üblicherweise mit ihrer marktgerechten Prämie quotiert – in unseren Beispielen also mit 80 oder 150 Basispunkten. Die Überführung in Standardprämie und Upfront-Zahlung erfolgt über standardisierte Formeln.
Die nachfolgende Grafik fasst alle Eigenschaften des CDS zusammen:
Die Höhe der CDS-Prämie zeigt, welchen Preis der Markt für die Übernahme des Kreditrisikos verlangt. Er kann deshalb als eine Art laufender Marktindikator für die wahrgenommene Kreditwürdigkeit eines Unternehmens, einer Bank oder eines Staates verstanden werden.
Steigt der CDS-Spread beispielsweise von 100 auf 200 Basispunkte, wird die Absicherung gegen einen Ausfall teurer. Marktteilnehmer verlangen eine höhere Vergütung dafür, das Kreditrisiko zu übernehmen.
Das kann darauf hindeuten, dass der Markt
Eine steigende CDS-Prämie ist deshalb grundsätzlich ein negatives Signal für die wahrgenommene Kreditwürdigkeit des Referenzschuldners. Eine fallende CDS-Prämie hat entsprechend eine gegenteilige Aussage.
Der naheliegendste Einsatz eines CDS ist die Absicherung eines bestehenden Risikos. Also genau das, was wir in dem Beispiel der Bank mit der VW-Anleihe gesehen haben. Diese Absicherung wird als Hedging bezeichnet.
Ein Marktteilnehmer muss aber keine Anleihe des Referenzschuldners besitzen, um einen CDS abzuschließen. Dadurch kann ein CDS auch zur Spekulation auf die Entwicklung der Kreditwürdigkeit genutzt werden. Erwartet ein Investor, dass sich die Bonität eines Unternehmens verschlechtert, kann er einen CDS kaufen. Steigt anschließend der CDS-Spread, weil die Bonität des Referenzschuldners schlechter wird, gewinnt der bestehende Vertrag grundsätzlich an Wert.
Erwartet ein Investor dagegen eine Verbesserung der Kreditwürdigkeit, kann er als Sicherungsgeber, also als CDS-Verkäufer, auftreten. Er erhält die Prämien und profitiert davon, wenn kein Kreditereignis eintritt oder die CDS-Prämien fallen.
Hierbei können erhebliche Risiken entstehen. Wer Schutz verkauft, kann im Gegenzug für eine vergleichsweise begrenzte Prämie zu einer hohen Ausgleichszahlung verpflichtet werden. Bei einem Nominalbetrag von 10 Millionen Euro kann die Zahlung im Extremfall nahezu den gesamten Betrag erreichen.
Es gibt auch im CDS-Markt Indizes, die einen Überblick über den Markt geben. In Europa heißt dieser Index iTraxx Europe Main. Er besteht aus 125 europäischen Unternehmen (davon immer 30 „Financials“, also Banken und Versicherungen), die eine gute Bonität („Investment Grade“) aufweisen. Der Index umfasst 125 gleich gewichtete Referenzschuldner. Seine Quotierung zeigt, zu welcher Prämie das durchschnittliche Kreditrisiko der Unternehmen aus dem iTraxx Europe Main gehandelt wird. Jedes Unternehmen zählt also gleich viel im Index. Steht der iTraxx Europe Main beispielsweise bei 100, so bedeutet dies, dass die durchschnittliche Absicherung des Kreditrisikos 100bp pro Jahr kostet.
Erwähnenswert ist noch, dass der iTraxx Europe Main in „Serien“ aufgelegt wird. Zwei Mal im Jahr wird die Zusammensetzung des Index überprüft und Unternehmen ausgetauscht. Die neue Indexzusammensetzung wird als neue „Serie“ aufgelegt, während die alte Zusammensetzung parallel in einer anderen Serie weiterhin besteht.
Ein Credit Default Swap ermöglicht es, das Kreditrisiko eines Unternehmens, einer Bank oder eines Staates auf eine andere Partei zu übertragen (als Sicherungsnehmer) oder von einer anderen Partei zu übernehmen (als Sicherungsgeber). Der Sicherungsnehmer bezahlt eine Prämie, während der Sicherungsgeber bei einem definierten Kreditereignis für den entstandenen Wertverlust einsteht.
CDS-Prämien dienen als Marktindikator für das wahrgenommene Kreditrisiko. Steigende Prämien deuten grundsätzlich auf wachsende, fallende auf sinkende Bonitätsbedenken für das jeweilige Referenzunternehmen hin. Für den Gesamtmarkt gibt es in Europa den iTraxx Europe Main als Referenzindex.
Durch standardisierte Verträge und feste Standardprämien sind CDS leichter handelbar. Weicht die faire Risikoprämie von der Standardprämie ab, wird der Unterschied über eine Upfront-Zahlung ausgeglichen.
CDS können zur Absicherung von Anleihen (oder Krediten) eingesetzt werden. Da für den Kauf eines CDS aber kein bestehendes Kreditengagement erforderlich ist, können sie ebenso für Spekulationen auf eine Verschlechterung oder Verbesserung der Kreditwürdigkeit genutzt werden.
Weitere Artikel aus der Bankenwissen-Reihe finden Sie unter diesem Link.
Suchen Sie nach einem Seminar, das Ihnen einen fundierten Einstieg in die Bankenwelt ermöglicht?
Dann könnte unser Seminar "Bankwissen für Quereinsteiger" das Richtige für Sie sein!
Copyright © 2026 - SNB Finance GmbH